Image Generated by AI
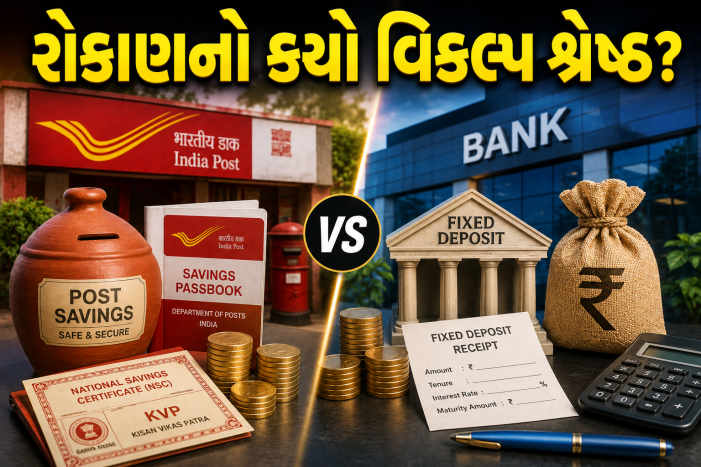
નવી દિલ્હી- Post Saving- Bank FD જો આપ કોઈપણ બજારનું જોખમ લીધા વિના અને આપના મહેનતની કમાણીને સુરક્ષિત રીતે રોકાણ કરવા માંગો છે અને નિશ્ચિત સારુ વળતર મેળવવા માંગો છો, તો પોસ્ટ ઓફિસની સ્મોલ સેવિગ્સ સ્કીમ અને બેંક ફિકસ્ડ ડીપોઝિટ સૌથી વધુ પસંદગી પામેલ વિકલ્પ માનવામાં આવે છે.
નિયમોમાં તફાવત
જો કે Post Saving- Bank FD બન્ને વિકલ્પ ભલે એક જેવા લાગતા હોય પણ વ્યાજ દરો, સુરક્ષા અને મેચ્યોરિટીની મુદત અને ટેક્સના નિયમોના મામલામાં ખૂબ તફાવત છે. આવો આપણે આજે આપના નાણાકીય લક્ષ્યના હિસાબે કયો વિકલ્પ બેસ્ટ છે? તેના પર નજર કરીએ….
વ્યાજ દર અને વિકલ્પ
પોસ્ટ ઓફિસ અને બેંક એફડી(Post Saving- Bank FD) બન્નેના વ્યાજ દરો અને તેમાં મળનારા વિકલ્પ અલગઅલગ હોય છેઃ
પોસ્ટ ઓફિસ સ્કીમઃ પોસ્ટ ઓફિસમાં અલગઅલગ જરૂરિયાત મુજબ સ્મોલ સેવિગ્સ વિશેષ યોજનાઓ છે.
(1) સીનિયર સિટિઝન સેવિંગ્સ સ્કીમ(SCSS): તેમાં વાર્ષિક 8.2 ટકાનો વ્યાજ દર છે. તે 60 વર્ષની ઉપરના માટે છે અને તે પાંચ વર્ષની ડીપોઝિટ યોજના છે, જેમાં ત્રિમાસિક વ્યાજ મળે છે.
(2) મંથલી ઈન્કમ સ્કીમ(MIS): નિયમિત માસિક વ્યાજની આવક મળે છે અને તેમાં 7.4 ટકાનો વ્યાજ દર છે.
(3) કિસાન વિકાસ પત્ર(KVP): આ યોજનામાં 7.5 ટકાનો વ્યાજ દર હોય છે.
(4) પબ્લિક પ્રોવિડેન્ટ ફંડ(PPF): 15 વર્ષની યોજના છે. દર વર્ષે વધુમાં વધુ 1.50 લાખનું રોકાણ કરી શકાય છે. વર્ષમાં એક વાર પણ જમા કરી શકો અને દર મહિને એસઆઈપીની જેમ રકમ જમા કરી શકો છો. જેમાં 7.1 ટકાનો વ્યાજ દર છે.
બેંક ફિકસ્ડ ડીપોઝિટ(Bank FD): બેંકોમાં એફડી પર વ્યાજ દર અને મુદત દરેક બેંકોમાં અલગઅલગ હોય છે. જે આપની જરૂરિયાત અનુસાર આપ બેંકની પસંદગી કરીને રોકાણ કરી શકો છો. ભારતીય રીઝર્વ બેંક ઓફ ઈન્ડિયાના નિયમો અનુસાર બેંકમાં વરિષ્ઠ નાગરિકોને સામાન્ય નાગરિકો કરતાં અડધો ટકો વ્યાજ વધુ મળે છે. એફડીનો સૌથી મોટો ફાયદો એ છે કે આપ આપની સુવિધા અનુસાર 07 દિવસથી માંડીને 10 વર્ષ સુધીની મુદતમાં એફડી કરી શકો છો.
સુરક્ષાની ગેરંટી
સુરક્ષાની ગેરંટીના મામલામાં(Post Saving- Bank FD) બન્ને વિકલ્પ ખૂબ જ મજબૂત છે. પણ તેમાં પણ તેમના નિયમો થોડા અલગ છે.
પોસ્ટ ઓફિસઃ પોસ્ટ ઓફિસની નાની બચત યોજનાઓમાં રોકાણ કરેલ રૂપિયા કેન્દ્ર સરકાર દ્વારા સમર્થિત હોય છે, અને તેમાં જોખમ શૂન્ય હોય છે.
બેંક એફડીઃ બેંકોમાં જમા રકમ DICGC અનુસાર વીમા કવચ હેઠળ હોય છે. તેમાં પ્રત્યેક બેંકમાં એક જમા કરનાર રોકાણકારની 5 લાખની રકમ(મુદ્લ અને વ્યાજ) પુરી રીતે સુરક્ષિત છે. જો આપ એફડીમાં મોટી રકમનું રોકાણ કરવા માંગો છો તો સુરક્ષાના સંદર્ભમાં અલગઅલગ બેંકોમાં 5-5 લાખ રૂપિયાની એફડી કરવી ખૂબ સમજદારીભર્યું રોકાણ રહેશે.
ઈમરજન્સીમાં ઉપાડ
લિક્વિટી અને મુદત પહેલા ઉપાડના સદર્ભમાં રૂપિયાની ઈમરજન્સીમાં રકમને ઉપાડવાની પદ્ધતિમાં બન્ને વિકલ્પમાં ફરક છે.
બેંક એફડીઃ બેંક આપને એફડીની રકમ ઉપાડવા માટે અને જરૂરિયાત હોય તો પેનલ્ટી લઈને સમય પહેલા રકમ લેવાની સુવિધા આપે છે. આરબીઆઈના નિયમો અનુસાર બેંકોને ઉપાડની રકમ પર પેનલ્ટીના નિયમ સ્પષ્ટ રીતે બતાવવા પડે છે.
પોસ્ટ ઓફિસની સ્કીમઃ પોસ્ટ ઓફિસમાં અનેક યોજનામાં લોક-ઈન પીરિયડ વધુ કડક હોય છે. પીપીએફ, એસસીએસએસ અને એમઆઈએસ સ્કીમમાં સમય પહેલા ઉપાડવાની શરતોમાં થોડી જટિલતા અને કડક હોય છે.
ટેક્સ અને પોસ્ટ ટેક્સ રીટર્ન
રોકાણ કરવાની પંસદગી કરતી વખતે ફક્ત જાહેરાતોમાં દર્શાવેલ વ્યાજ દર પર ધ્યાન ન આપવું, પણ ટેક્સ પછી મળનાર રીટર્નની સરખામણી કરવી જોઈએ.
ટેક્સ ફ્રી રીટર્ન
પીપીએફ જેવા યોજનાઓમાં મળેલ વ્યાજ પુરી રીતે ટેક્સ ફ્રી હોય છે અને તે EEE કેટેગરીમાં આવે છે.
ટેક્સ યોગ્ય વ્યાજઃ બેંક એફડી અને પોસ્ટ ઓફિસની બીજી યોજનાઓ જેવી કે એસસીએસએસ અને એમઆઈએસથી થનારી વ્યાજની આવક આપની કુલ આવકમાં જોડાય છે અને આપના ટેક્સ સ્લેબ અનુસાર તેના પર ટેક્સ લાગે છે.
આપના માટે કયો વિકલ્પ બેસ્ટ?
પોસ્ટ ઓફિસની પસંદગી કરો તો તેમાં રોકાણની સુરક્ષાની ગેરંટી ખુદ સરકાર આપે છે. લાંબાગાળા માટે એક જ મોટી રકમનું રોકાણ કરો અને માસિક આવકનો નિશ્ચિત ગોલ હાંસલ કરો તેમજ વારેઘડીને પૈસા ઉપાડવીન જરૂર ન હોય તો આપ વિકલ્પ શ્રેષ્ઠ છે. બેંકમાં એફડી મુકવાનું પંસદ કરો છો તો એફડીની મુદત નક્કી કરવામાં આપને વિકલ્પ મળે છે. ઈમરજન્સીમાં પૈસા ઉપાડવાની સુવિધા મળે છે. એફડી પર કેટલીક બેંકો લોન પણ આપે છે.
Disclaimer: અત્રે આપને માહિતગાર કરવા માટેની જાણકારી આપી છે. રોકાણ કરતાં પહેલા નિષ્ણાતની સલાહ લેવી. અમે રોકાણ અંગે કોઈ જ સલાહ આપતા નથી.
